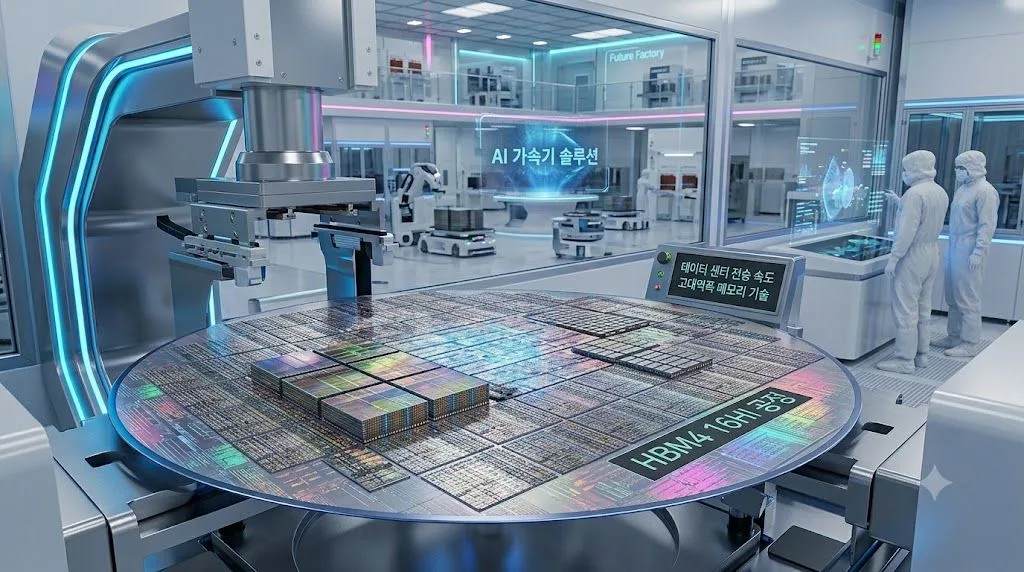
인공지능(AI) 반도체 시장의 핵심 병목으로 꼽히는 고대역폭메모리(HBM) 경쟁이 6세대인 'HBM4'를 기점으로 새로운 국면에 진입했다. 이전 세대까지가 메모리 셀 적층 기술 중심의 속도 경쟁이었다면, HBM4부터는 두뇌 역할을 분담하는 베이스 다이(Base Die) 혁신과 이종 칩 결합을 위한 첨단 패키징 역량이 성패를 가를 핵심 변수로 부상하고 있다.
베이스 다이의 진화…'커스텀 HBM' 시대 개막 HBM4의 가장 큰 기술적 변화는 최하단에서 D램 적층을 제어하고 GPU와 직접 통신하는 '베이스 다이'에 기존 메모리 공정이 아닌 첨단 파운드리 로직 공정이 적용된다는 점이다. 데이터 전송 속도를 비약적으로 끌어올리면서도 GPU 연산 일부를 메모리 단에서 분담하는 '맞춤형(Custom) HBM' 설계가 가능해졌다.
이에 따라 공급망 생태계도 두 갈래로 뚜렷하게 나뉘고 있다.
SK하이닉스-TSMC 연합: HBM 시장 선두인 SK하이닉스는 세계 1위 파운드리 기업 TSMC와 손을 잡고 베이스 다이 생산 및 첨단 패키징(CoWoS) 협력을 극대화하고 있다. 엔비디아-TSMC-SK하이닉스로 이어지는 '철의 삼각 동맹'을 기반으로 차세대 AI 가속기 시장에서도 공급 독점을 이어가겠다는 구상이다.
삼성전자 턴키(Turnkey) 전략: 삼성전자는 D램 설계·제조부터 파운드리 공정, 첨단 패키징(I-Cube 등)까지 모든 단계를 한 번에 처리할 수 있는 자체 인프라를 강점으로 내세운다. 복수의 외주 업체를 거치지 않아 개발 기간 단축과 공급 안정성 측면에서 우위를 점하겠다는 전략이다.
패키징 병목 해소와 발열 제어가 승부처 시장의 최대 관심사는 '첨단 패키징 병목' 해소 여부다. 글로벌 빅테크의 AI 칩 수요가 폭증하면서 TSMC의 첨단 패키징 라인이 포화 상태에 이르자, 공급 다변화와 차세대 적층 기술(MR-MUF 및 하이브리드 본딩)의 수율 안정화가 핵심 과제로 떠올랐다.
"HBM4부터는 단순한 메모리 납품을 넘어 고객사 시스템 아키텍처에 맞춘 공동 설계 능력이 기업가치를 결정지을 것"
AI 가속기 칩셋 가격과 전력 소모를 동시에 잡아야 하는 글로벌 빅테크들의 요구가 커지는 가운데, 차세대 HBM4 공급망을 둘러싼 기술 주도권 싸움은 글로벌 반도체 시장의 판도를 재편할 분수령이 될 것으로 보인다.